自動車保険を更新するにあたり、補償内容を一つずつ見直しました。
私が保険を考えるときの基本方針は、
 50ちとる
自分の貯蓄で対応できる損害には、なるべく保険を掛けたくない
というものです。
車が壊れたときに買い替えられるだけの貯蓄があるなら、車両保険を付けないという考え方もできます。
数万円、数十万円程度の出費なら、自分で負担した方が長い目で見れば保険料を抑えられるかもしれません。
そのため今回も、
「本当に必要な補償だけ残そう」
と自動車保険を見直していました。
ところが悩んだのが人身傷害保険です。
ネットで調べていると、
「貯蓄があれば人身傷害保険は必要ない」
「生命保険などがあれば外してもいい」
「自動車保険の人身傷害はいらない」
といった意見も見かけます。
私自身も、最初は人身傷害を外せないかと考えました。
しかし、実際に「どんな事故が起きたら困るのか」まで具体的に考えていった結果、私は逆の結論になりました。
人身傷害は外さず、保険金額も無制限のまま残すことにしました。
理由は、人身傷害で備える損害には、私の貯蓄だけでは負担しきれない可能性があると感じたからです。
この記事では、「人身傷害保険は必要ないのでは?」と迷った私が、なぜ最終的に残すことにしたのかを紹介します。
人身傷害保険を付けるか外すか悩んでいる方の、判断材料の一つになればと思います。
人身傷害保険は必要ない?私は外さず「無制限」で残した
先に、今回の私の結論です。
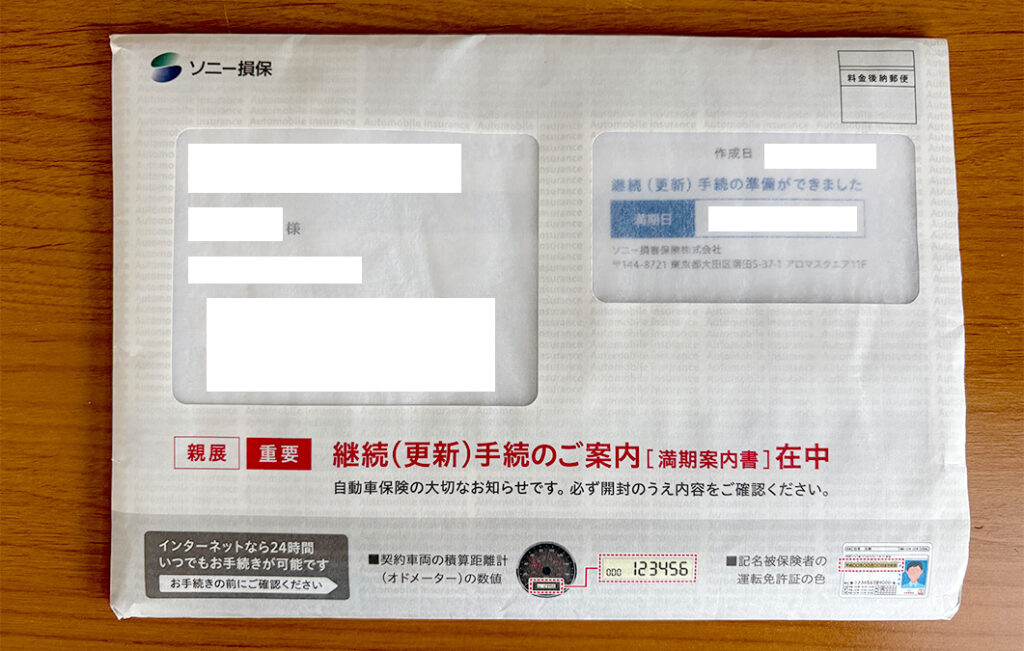
私はソニー損保の自動車保険を利用しています。
先日、ソニー損保から「継続(更新)手続のご案内[満期案内書]在中」という自動車保険の更新案内が届きました。
今回、人身傷害保険が本当に必要なのか改めて考えたのも、この更新をきっかけに補償内容を一つずつ見直したことが始まりです。
補償を見直した結果、人身傷害については、
| 項目 | 私の判断 |
|---|---|
| 人身傷害保険 | 残す |
| 保険金額 | 無制限 |
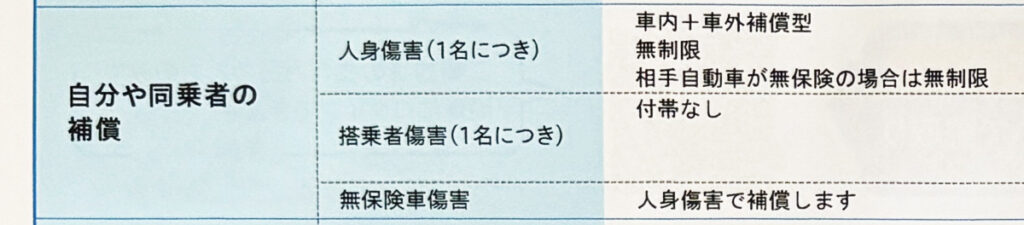
| 補償範囲 | 車内+車外補償型 |
| 搭乗者傷害 | 付けない |
| 車両保険 | 付けない |
という形にしました。
つまり、
「保険はできるだけ減らしたい。でも人身傷害まで削るのは違う」
と判断したわけです。
私にとって大きかったのは、
その事故が起こる確率ではなく、もし起こったときに自分のお金だけで負担できるのか
という考え方でした。
私は以前、医療保険やがん保険も見直し、自分の場合は公的保障と貯蓄で対応できる部分が多いと考えて解約しています。
だから「心配だから何でも保険を付けておきたい」というタイプではありません。
むしろ逆です。
それでも人身傷害は残しました。
人身傷害保険が「必要ない・いらない」と言われる理由
では、なぜ人身傷害保険は「必要ない」「いらない」と言われるのでしょうか。
調べてみると、その考え方にも理解できる部分がありました。
人身傷害保険には当然、保険料がかかります。
また、死亡や後遺障害に対して生命保険などで十分な保障を準備している人もいるでしょう。
治療費についても、自分の貯蓄や医療保険などで対応できると考える人がいます。
そのため、
「自分のケガや死亡に対する備えはすでに別で用意しているのだから、自動車保険まで手厚くしなくてもよい」
という考え方が出てきます。
実際、ソニー損保も、人身傷害の保険金額について、死亡や後遺障害を生命保険などで備え、人身傷害は自動車事故によるケガへの備えと割り切って保険金額を抑える考え方があると案内しています。
ここまで考えると、
「だったら人身傷害そのものを外してもいいのでは?」
と思うかもしれません。
私もまさに、そこで迷いました。
それでも自動車保険の人身傷害は必要だと私が判断した理由
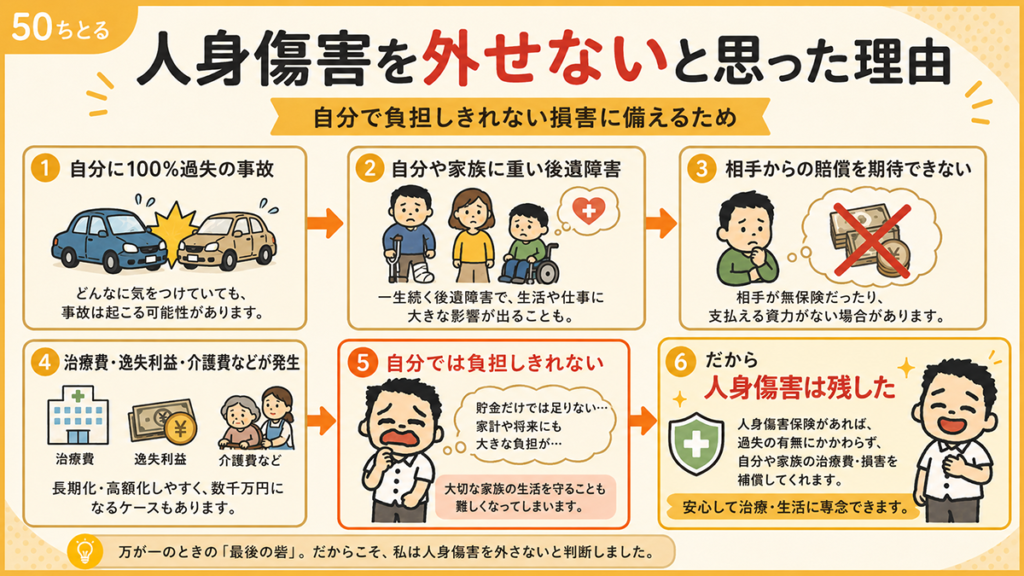
私が人身傷害を残す決め手になったのは、自分に大きな過失がある事故を考えたことでした。
例えば、自分の運転ミスで単独事故を起こしたとします。
あるいは、自分に100%の過失がある事故で、自分や家族が大きなケガをしたとします。
相手に責任がなければ、自分や家族の損害を相手に請求することはできません。
しかし、人身傷害は自動車事故によって自分や同乗者が死傷した場合、過失割合に関係なく、設定した保険金額を限度として、約款の基準に基づく実際の損害額を補償する仕組みです。
また、ソニー損保では相手方との示談交渉を待たずに人身傷害の保険金を支払うと案内しています。
50ちとるここで私の考えが変わりました。
自分が100%悪い事故でも家族は大きな被害を受ける
例えば、私が運転する車に家族が乗っているとします。
私の運転ミスで大きな事故を起こし、家族に重い後遺障害が残ったらどうなるでしょうか。
車が全損しただけなら、最悪の場合は車を買い替えれば済みます。
数百万円であれば、貯蓄から出すという判断もできます。
しかし、人の身体は違います。
大きな後遺障害が残れば、治療費だけで終わらない可能性があります。
働けなくなれば将来得られたはずの収入も失われます。
介護が必要になることもあります。
ソニー損保の人身傷害では、治療費だけでなく、休業損害、精神的損害、逸失利益、将来の介護料なども損害として扱われます。
私はここを考えたとき、
「これは自分の貯蓄だけで引き受けてよいリスクなのだろうか」
と思いました。
答えは「違う」でした。
私が怖かったのは事故の確率ではなく損失の大きさ
もちろん、家族に重い後遺障害が残るような事故は、そう頻繁に起こるものではないと思います。
だからこそ、
「そんな事故はめったに起きない」
と考えれば、人身傷害を外したくなります。
しかし、私が保険について勉強してから意識するようになったのは、
起こる確率が低くても、起きたら自分では負担できない損害に保険を使う
という考え方です。
例えば数万円の損害なら、自分で払えます。
数十万円でも、状況によっては自分で何とかできます。
車の買い替えも、十分な貯蓄があれば対応できます。
でも、自分や家族に重い後遺障害が残り、その後の人生にわたって大きなお金が必要になった場合は話が違います。
そこまで自分で背負うのは、私には難しい。
だから私は人身傷害を残しました。
人身傷害保険の支払い例から「外すリスク」を考えてみた
人身傷害保険を考えるとき、
「結局、どんなときに役立つの?」
と具体的に想像してみると分かりやすくなります。
例えば、自分の運転ミスでガードレールや壁などに衝突する単独事故を起こし、自分が大きなケガをした場合です。
相手がいないため、自分のケガについて相手方から賠償してもらうことはできません。
また、自分にも過失がある相手車両との事故では、相手から受け取れる賠償額にも過失割合が影響します。
一方、人身傷害では、過失割合に関係なく、約款で算定された実際の損害額を保険金額の範囲内で補償するのが基本です。
さらに私が一番気になったのは、先ほどのような家族に重い後遺障害が残るケースです。
この場合、治療が終われば問題解決というわけではありません。
逸失利益や将来の介護費などまで含めれば、損害額が非常に大きくなる可能性があります。
人身傷害を外すなら、
「その場合、そのお金を誰が負担するのか」
まで考えてから判断した方がよいと思いました。
私はそこまで考えた結果、人身傷害を外すことができませんでした。
人身傷害保険は必要か?外す前に考えたい判断基準
だからといって、私は、
「人身傷害保険は全員絶対に必要」
と言いたいわけではありません。
必要性は人によって違います。
大切なのは、
「ネットでいらないと言われていたから外す」
「みんな付けているから付ける」
のではなく、自分の場合に置き換えて考えることだと思います。
私なら、まず最悪の事故を想像します。
自分や家族が死亡した場合。
重い後遺障害が残った場合。
長期間働けなくなった場合。
介護が必要になった場合。
そのとき必要になる可能性があるお金を、現在の貯蓄や生命保険などですべて負担できるのか。
負担できるのであれば、人身傷害を減らしたり外したりする考え方もあるでしょう。
しかし、
「その金額はさすがに自分では出せない」
と思うのであれば、その部分こそ保険で備える意味があるのではないか。
私はそう考えました。
人身傷害保険はいくらに設定?3,000万円では足りないのか
次に悩んだのが、
「人身傷害を残すとして、いくらに設定するか」
です。
自動車保険では、人身傷害3,000万円を選べる商品も多いため、
「3,000万円あれば十分なのでは?」
と考える人もいると思います。
私も最初はそう思いました。
しかし、ソニー損保が掲載している年齢別損害額の目安を見ると、例えば45歳の有職者では、死亡時の目安が扶養家族ありで9,000万円、重度後遺障害では1億6,000万円とされています。
もちろん、これはあくまで一定条件による目安で、実際の損害額が必ずこの金額になるわけではありません。
これを見ると、
「人身傷害3,000万円なら誰でも十分」
とは簡単には言えないことが分かります。
人身傷害3,000万円では足りない場合もある
死亡や重い後遺障害では、年齢、収入、扶養家族などによって損害額が大きく変わります。
そのため、人身傷害保険をいくらに設定するかは、
「3,000万円が一般的だから」
ではなく、
自分や補償対象となる家族にどれくらいの損害が生じる可能性があるか
で考える方が自然です。
なお、重度後遺障害の場合の保険金上限には、契約する保険会社や商品によって特別な取扱いが設けられていることがあります。
「3,000万円なら重度後遺障害でも必ず3,000万円まで」と単純には判断せず、自分の契約の約款や商品説明を確認する必要があります。
私は自動車保険の人身傷害を無制限にした
最終的に私は、人身傷害を無制限にしました。
実際の継続プランでも、人身傷害は「無制限」、補償範囲は「車内+車外補償型」、搭乗者傷害は「付帯なし」となっていました。
無制限だから、事故に遭えば好きなだけ保険金を受け取れるという意味ではありません。
実際に支払われるのは、約款で定められた基準によって算定される損害額です。
それでも私の場合は、
「めったに起きない大事故だからこそ、そこに上限を設けて節約する必要があるのか」
と考えました。
普段の小さな損害は自分で負担する。
その代わり、自分では到底負担しきれないような損害は保険に任せる。
私には、この考え方の方が合っていました。
自動車保険の人身傷害は車外補償まで必要?
人身傷害を残す場合、もう一つ考えたいのが補償範囲です。
ソニー損保では、
「車内のみ補償型」
と
「車内+車外補償型」
があります。
車内のみ補償型は、基本的に契約車両に乗っているときの事故が対象です。
一方、車内+車外補償型では、記名被保険者やその家族について、他人の車に同乗しているときや、歩行中・自転車乗車中に自動車と事故を起こした場合などにも補償範囲が広がります。
例えば自転車に乗っていて車と衝突した場合は対象になりますが、自転車で単独転倒した場合や、自転車同士の事故まで人身傷害で補償されるわけではありません。
ちなみにソニー損保では、契約者の約78%が「車内のみ補償型」、約22%が「車内+車外補償型」を選んでいると案内しています。
私は今回、車内+車外補償型を残しました。
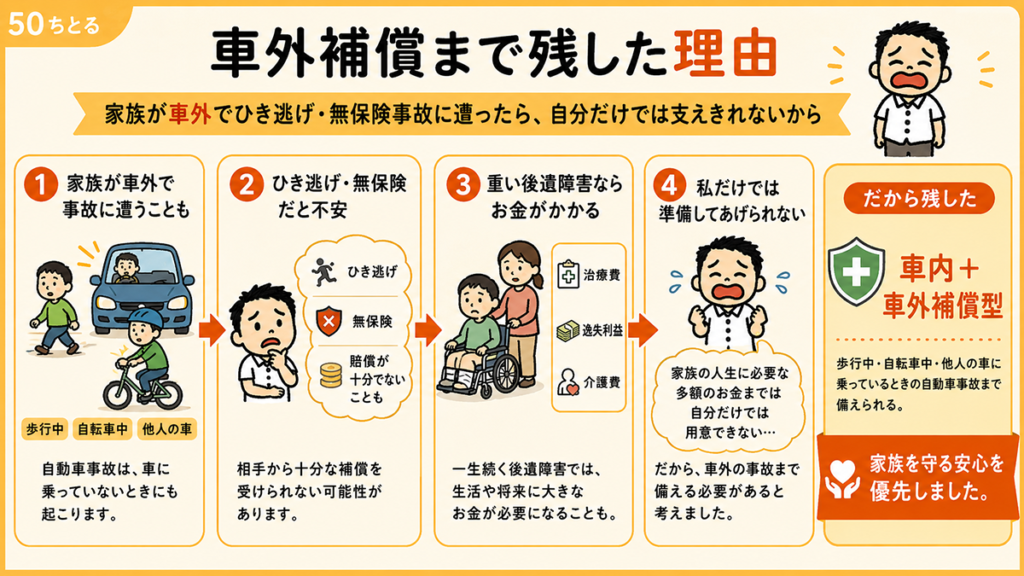
私が車外補償を残した決め手は「家族が歩行中に事故に遭った場合」
実は、ここも最初は、
「車に乗っているときだけ補償されれば十分では?」
と考えました。
車外まで付ければ、その分だけ保険料は上がります。
私の「自分で負担できる損害にはなるべく保険を掛けない」という考え方なら、削る候補になってもおかしくありません。
それでも残すことにしたのは、家族が歩行中に自動車事故に遭った場合まで考えたからです。
例えば、家族が普通に道を歩いていて車にはねられ、重い後遺障害が残ったとします。
さらに、相手がそのまま逃げてしまうひき逃げ事故だったらどうでしょうか。
事故を起こした相手がすぐに分からなかったり、相手から十分な賠償を受けるまでに時間がかかったりすることも考えられます。
そんなときに、
「自分の車に乗っていなかったから、人身傷害の対象外だった」
となるのは、私にとっては大きすぎるリスクだと感じました。
ソニー損保の「車内+車外補償型」なら、記名被保険者とその家族が歩行中や自転車乗車中に自動車事故でケガをした場合も補償対象になります。
また、人身傷害は相手方との示談交渉の結果を待たずに保険金を支払う仕組みと案内されています。
もちろん、ひき逃げ事故を含め、実際に保険金が支払われるかどうかは事故状況や契約内容、約款上の条件によって決まります。
ただ、私が車外補償を考えるうえで大切だったのは、
「歩行中の家族が自動車事故で一生残るような障害を負った場合、そのリスクまで自分だけで背負えるか」
ということでした。
私はそれも難しいと判断しました。
人身傷害を無制限で残したときと、考え方は同じです。
めったに起きないかもしれない。
でも、起きたときの損害が自分では背負いきれない。
だから私は、人身傷害だけでなく「車内+車外補償型」も残すことにしました。
ここは人身傷害そのものとは分けて考えてよい部分だと思います。
人身傷害は必要だと思うけれど保険料は抑えたい。
その場合は、人身傷害そのものをいきなり外すのではなく、
補償範囲を「車内のみ」にする方法もある
ということです。
私の場合は、歩行中や自転車中の家族の大きな事故まで考えた結果、その節約はしないことにしました。
人身傷害補償特約があれば搭乗者傷害はいらない?
人身傷害を調べていると、よく一緒に出てくるのが搭乗者傷害です。
保険会社によって「人身傷害保険」「人身傷害補償特約」など名称に違いがありますが、搭乗者傷害とは保険金の計算方法が異なります。
ソニー損保では、人身傷害は設定した保険金額を上限として実際の損害額を補償するのに対し、搭乗者傷害は入通院日数や後遺障害の程度などに応じて、契約時に決めた定額を支払う仕組みと説明しています。
ソニー損保自身も、人身傷害を付けていれば搭乗者傷害は上乗せ補償という位置づけで、必要最低限の補償でよい人には人身傷害のみをおすすめしています。
これは私の保険に対する考え方にも合っていました。
私は、
「補償は多ければ多いほど安心」
とは考えていません。
人身傷害で自分では負担しきれない大きな損害に備える。
そのうえで、さらに定額給付を上乗せする搭乗者傷害まで必要なのか。
私はそこまでは必要ないと判断しました。
そのため今回、
人身傷害は無制限で残し、搭乗者傷害は付けない
という組み合わせにしています。
「人身傷害保険は必要ない」知恵袋などの意見は参考にしていい?
私自身、ネット上のさまざまな意見を見たことが今回迷うきっかけでした。
Yahoo!知恵袋などのQ&Aサイトでも、
「人身傷害は必要か」
「3,000万円で足りるのか」
「貯蓄があれば人身傷害はいらないのでは」
といった相談を見かけます。
こうした意見を参考にすること自体は悪くないと思います。
私も参考にしました。
ただし、人身傷害の必要性は、その回答を書いた人と自分とで条件がまったく違う可能性があります。
年齢も違います。
年収も違います。
扶養する家族も違います。
貯蓄額も違います。
生命保険などの加入状況も違います。
だから私は、
「人身傷害は不要らしい」
という結論だけを真似するのではなく、
「なぜその人は不要だと判断したのか」
を見ることが大切だと思います。
同じ理由を自分に当てはめても問題ないのか。
そこまで確認して初めて、自分の判断材料になります。
人身傷害保険についてよくある疑問
人身傷害保険は入るべきですか?
全員に同じ答えがあるとは思いません。
私の場合は、自分や家族に重い後遺障害が残った場合など、自分の貯蓄では負担しきれない損害があると考えて残しました。
「入るべきか」より、外した場合に最悪いくら自分で負担することになるのかを考えると判断しやすいと思います。
人身傷害保険の加入率は?
損害保険料率算出機構の2024年度統計を見ると、「人身傷害実損払」の普及率は都道府県によって差がありますが、おおむね5割台から7割台となっています。
ただし、加入している人が多いから必要、少ないから不要というものではありません。
自分の家計や補償内容で考える必要があります。
人身傷害保険のデメリットは?
一番分かりやすいデメリットは、人身傷害を付ければその分だけ保険料が必要になることです。
また、無制限に設定したからといって、どんな損害でも無条件に好きな金額を受け取れるわけではありません。
約款で定められた基準や補償対象、支払い条件があります。
だからこそ、単に「安心だから付ける」のではなく、保険料と自分が引き受けるリスクを比べて決める必要があります。
人身傷害保険はいくらに設定するのがおすすめ?
私は無制限にしましたが、全員に無制限がおすすめという意味ではありません。
年齢、収入、扶養家族、生命保険、貯蓄などによって必要な金額は変わります。
まず保険会社が示している年齢・収入・家族構成ごとの損害額の目安を確認し、自分の場合に当てはめるのが分かりやすいと思います。
人身傷害保険3,000万円なら十分ですか?
人によります。
死亡や重度後遺障害では3,000万円を大きく超える損害額の目安が示されているケースもあります。
一方で、他の生命保険などで十分に備えている人なら、人身傷害の金額を抑える考え方もあります。
「3,000万円だから安心」ではなく、他の保障も含めた総額で考えた方がよいと思います。
バイクの人身傷害保険も必要ない?
バイクについても「起きたとき自分で負担できるか」という基本的な考え方は同じだと思います。
ただし、二輪車の人身傷害は商品や契約によって補償範囲が異なります。
車の人身傷害と同じ条件だと思い込まず、加入しているバイク保険の商品説明や約款を確認した方がよいでしょう。
まとめ|人身傷害保険は「必要ない」と決める前に最悪のケースを考えたい
自動車保険を見直したとき、私は人身傷害を外すかかなり迷いました。
ネットで調べると、
「十分な貯蓄があれば必要ない」
「生命保険などがあれば人身傷害はいらない」
という考え方もあります。
その考え方が間違っているとは思いません。
実際、私は医療保険や車両保険など、自分で負担できると判断したリスクについては保険を減らしています。
それでも人身傷害は残しました。
理由はシンプルです。
自分の運転ミスによって、自分や家族に一生影響するほどの大きな損害が発生した場合、その金額を私自身では負担しきれないと思ったからです。
そして車外補償についても同じでした。
家族が歩行中や自転車中に自動車事故に遭い、重い後遺障害が残った場合まで自分で背負うのは難しい。
そう考えたため、私は「車内+車外補償型」も残しました。
保険は、何でも付ければよいものではないと思っています。
逆に、何でも削ればよいものでもありません。
私が現在大切にしているのは、
50ちとる「その損害が起きたとき、自分のお金だけで本当に何とかできるのか」
という基準です。
自分で負担できる損害なら、自分で備える。
自分では負担できないほど大きな損害なら、保険を使う。
その考え方で見直した結果、私は、
人身傷害は必要。しかも自分の場合は無制限で、車内+車外補償型を残す
という結論になりました。
「人身傷害保険は必要ないのでは?」
と迷っている方は、保険料だけを見る前に、一度、
自分や家族に最悪の事故が起きたとき、いくらまでなら自分で負担できるのか
を考えてみてはいかがでしょうか。
少なくとも私は、そこまで考えたことで、人身傷害を外すかどうかの迷いがなくなりました。